
Monserrat Hernández Soto
hernandezsotomonserrat45@gmail.com
https://orcid.org/0009-0009-7938-5022
UAEH Escuela Superior de Ciudad Sahagún
México
Beatriz Sauza Avila
beatriz_sauza@uaeh.edu.mx
https://orcid.org/0000-0002-7919-6792
UAEH Escuela Superior de Ciudad Sahagún
México
Santiago Gutiérrez Broncano
https://orcid.org/0000-0002-4557-4628
Universidad Castilla La Mancha
España
RESUMEN
Palabras clave: dinero móvil, perfiles de usuarios,
aceptación tecnológica, brecha digital.
ABSTRACT
Mobile money can contribute to expanding access
to financial services; however, perceptions of these technologies may vary across
different user profiles. This study aimed to
descriptively compare perceptions
of mobile money among younger
and older adults in rural
and urban contexts. A quantitative, exploratory, and
descriptive study was conducted with a purposive sample of 20 participants distributed into four groups of
five individuals. A 30-item
questionnaire using a five-point Likert scale was administered in person. The results showed that younger
urban participants reported the highest
ratings for usefulness, ease of use, and compatibility, whereas security, accessibility, and support were particularly
highly rated among older participants.
Support and education showed the largest
descriptive range across profiles (1.25 points), followed by ease
of use (1.20), while security and trust showed the smallest difference
(0.40). It is concluded that perceptions of mobile money display
differentiated patterns across the user
profiles examined. Given the sample size
and purposive sampling strategy, the findings
are exploratory and do not support causal conclusions or population-level generalizations.
Keywords: mobile money, user profiles, technology acceptance,
digital divide.
INTRODUCCIÓN
La expansión del dinero móvil ha generado nuevas
posibilidades para realizar pagos, transferencias y otras operaciones
financieras mediante dispositivos móviles, particularmente en entornos donde el
acceso a la infraestructura financiera convencional puede presentar
limitaciones. Aron (2018) señala que estos servicios pueden reducir
determinadas barreras asociadas con distancia y costos de transacción, mientras
que Osabutey
y Jackson (2024) destacan su contribución potencial a la
inclusión financiera en África, aunque identifican desafíos relacionados con
infraestructura, seguridad, privacidad y características de los usuarios. En
este sentido, la disponibilidad de servicios financieros móviles constituye una
condición importante, pero no necesariamente suficiente para que diferentes
grupos de población los incorporen de la misma manera a sus actividades
cotidianas.
La
distinción entre acceso y utilización efectiva resulta particularmente
relevante al analizar la diversidad de usuarios. Hamdan et al. (2022)
muestran que disponer de una cuenta de dinero móvil no implica necesariamente
una utilización activa, mientras que Grzybowski et al. (2023) encuentran
que la adopción y el uso pueden relacionarse con condiciones individuales y de
infraestructura. Estas diferencias permiten considerar que las percepciones
sobre los servicios financieros móviles pueden variar según las características
y circunstancias de las personas. Por ello, estudiar únicamente promedios
generales puede ocultar patrones relevantes entre grupos que enfrentan
condiciones distintas para interactuar con una misma tecnología.
La edad y el contexto rural o
urbano constituyen dos características pertinentes para
explorar esta heterogeneidad. Las diferencias en experiencia tecnológica,
conectividad, infraestructura, disponibilidad de servicios y mecanismos de
apoyo pueden influir en la manera en que los usuarios perciben las ventajas y
dificultades asociadas con una innovación. Desde la Teoría de Difusión de
Innovaciones, Rogers (2003) sostiene que atributos como compatibilidad,
ventaja relativa y complejidad intervienen en la incorporación de nuevas
tecnologías. Complementariamente, el Modelo de Aceptación de Tecnología de Davis (1989)
plantea que la utilidad y facilidad de uso percibidas constituyen componentes
centrales de la aceptación tecnológica. Estos enfoques proporcionan bases para
analizar por qué una misma tecnología puede recibir valoraciones diferentes
entre distintos perfiles de usuarios.
La
consideración del contexto también resulta relevante para la inclusión
financiera digital. Bongomin et al. (2018) muestran que factores sociales
pueden intervenir en la relación entre dinero móvil e inclusión financiera,
mientras que Grzybowski
et al. (2023) destacan la importancia de las condiciones de
infraestructura para la adopción y utilización de estos servicios. Desde una
perspectiva contextual, Hernández Ramírez et al. (2025) señalan, en un estudio
publicado en SENPAI sobre innovación tecnológica y financiera en
pueblos originarios de Hidalgo, la importancia de considerar las
características particulares de las comunidades al desarrollar estrategias
tecnológicas y financieras. Aunque dicho estudio corresponde a un ámbito
diferente al dinero móvil, contribuye a fundamentar la necesidad de considerar
el contexto en el análisis de tecnologías financieras. En consecuencia,
comparar perfiles de usuarios puede aportar información sobre necesidades
diferenciadas sin asumir que existe una única experiencia de utilización
aplicable a todos los grupos.
En este
contexto, el
objetivo del presente estudio es comparar descriptivamente las percepciones
sobre el dinero móvil entre jóvenes y personas mayores de contextos rurales y
urbanos, identificando diferencias en utilidad, facilidad de uso,
compatibilidad, seguridad, accesibilidad y apoyo. Para ello, se emplea información
obtenida mediante un cuestionario aplicado presencialmente a 20 participantes,
distribuidos intencionalmente en cuatro grupos: jóvenes rurales, personas
mayores rurales, jóvenes urbanos y personas mayores urbanas. Debido al carácter
exploratorio, al tamaño reducido y a la selección intencional de la muestra,
las comparaciones se interpretan exclusivamente como patrones descriptivos del
grupo estudiado, sin realizar inferencias estadísticas,
atribuir efectos a la edad o al contexto, ni generalizar los resultados a las
poblaciones rural y urbana.
MARCO TEÓRICO
Dinero móvil e inclusión financiera
El dinero móvil forma parte de la
expansión de los servicios financieros digitales y permite realizar operaciones
como pagos, transferencias y otras transacciones mediante dispositivos móviles.
Su desarrollo ha sido particularmente relevante en lugares donde la
infraestructura bancaria convencional presenta restricciones de cobertura o
accesibilidad. Aron (2018) señala que estos servicios pueden contribuir
a reducir determinadas barreras de acceso y costos de transacción, mientras que
Grzybowski
et al. (2023) encuentran una relación relevante entre la
disponibilidad de infraestructura financiera y de telecomunicaciones y la
adopción de dinero móvil. Por ello, la inclusión financiera digital no depende
exclusivamente de que una tecnología se encuentre disponible, sino también de
las condiciones bajo las cuales diferentes personas pueden acceder a ella y
utilizarla.
Esta distinción permite diferenciar
entre acceso
y utilización efectiva. Hamdan et al. (2022) muestran que la
posesión de una cuenta de dinero móvil puede coexistir con niveles reducidos de
actividad, lo que evidencia que disponer formalmente del servicio no
necesariamente implica incorporarlo de manera habitual. Asimismo, Osabutey y Jackson (2024)
identifican entre los retos contemporáneos del dinero móvil cuestiones
relacionadas con infraestructura, seguridad, privacidad, confianza y
necesidades diferenciadas de los usuarios. En consecuencia, analizar la
inclusión financiera mediante tecnologías móviles requiere considerar tanto las
características del servicio como la heterogeneidad de las personas y los
contextos en los que ocurre su utilización.
Heterogeneidad de usuarios y contexto de utilización
Los usuarios de servicios financieros
móviles no constituyen un grupo homogéneo. Las condiciones de conectividad,
disponibilidad de dispositivos, experiencia tecnológica, prácticas financieras
y posibilidades de recibir asistencia pueden variar entre personas y
territorios. Desde esta perspectiva, una misma plataforma puede ser valorada de
manera diferente dependiendo de las condiciones en las que se utiliza. Grzybowski et al. (2023)
muestran la relevancia de características individuales y de infraestructura
para comprender la adopción del dinero móvil en África subsahariana, mientras
que Bongomin
et al. (2018) destacan que las redes sociales pueden modificar
la relación entre dinero móvil e inclusión financiera. Estas aportaciones
permiten considerar la experiencia del usuario como resultado de la interacción
entre características individuales, sociales y contextuales.
En el ámbito de la innovación
tecnológica y financiera, el contexto adquiere especial relevancia cuando
existen diferencias en infraestructura y acceso a recursos. En un estudio
publicado en SENPAI, Hernández Ramírez et al. (2025)
analizan la innovación tecnológica y financiera en el ecoturismo de pueblos
originarios de Hidalgo y destacan la pertinencia de desarrollar estrategias que
consideren las características particulares de las comunidades. Aunque su
objeto de estudio es distinto al dinero móvil, su aportación resulta pertinente
para reconocer que la implementación de innovaciones tecnológicas y financieras
debe analizarse en relación con el entorno en el que son utilizadas. De esta
manera, la comparación entre contextos rurales y urbanos puede contribuir a
identificar patrones diferenciados sin asumir que todas las personas enfrentan
las mismas condiciones de interacción tecnológica.
Difusión de innovaciones y diferencias entre
perfiles
La Teoría de Difusión de Innovaciones de Rogers
(2003) constituye el fundamento principal del presente estudio,
debido a que permite analizar cómo las características de una innovación pueden
ser percibidas de manera diferente por distintos usuarios. Rogers identifica
atributos como ventaja relativa, compatibilidad, complejidad, posibilidad de prueba y observabilidad, los cuales intervienen en
la manera en que una innovación es evaluada e incorporada. La ventaja relativa
se refiere a la percepción de que una innovación ofrece beneficios frente a
alternativas existentes; la compatibilidad expresa su correspondencia con
necesidades, valores y prácticas; y la complejidad se relaciona con la
dificultad percibida para comprenderla o utilizarla.
Estos atributos adquieren especial
importancia cuando se comparan perfiles con experiencias y condiciones
diferentes. Un servicio financiero móvil puede resultar compatible con las
prácticas de determinado usuario y presentar mayores dificultades para otro,
sin que ello implique que la tecnología posea características objetivamente
distintas. Desde esta perspectiva, la heterogeneidad observada entre perfiles
puede analizarse como diferencias en la percepción y experiencia de una misma innovación.
El instrumento utilizado en el presente estudio recoge precisamente aspectos
relacionados con compatibilidad con actividades cotidianas, ventajas frente a
formas tradicionales de pago, complejidad y posibilidad de probar el servicio
antes de realizar operaciones con cantidades importantes.
La teoría de Rogers resulta, por
tanto, especialmente útil porque permite interpretar las diferencias
descriptivas entre los cuatro perfiles sin reducirlas exclusivamente a la edad
o al lugar de residencia. En otras palabras, el estudio no presupone que ser
joven, mayor, rural o urbano determine una determinada percepción,
sino que examina si los grupos estudiados presentan patrones diferentes en la
valoración de características de la innovación. Esta delimitación resulta
necesaria debido al tamaño y selección intencional de la muestra.
Utilidad y facilidad de uso según el perfil del
usuario
La Teoría de Difusión de Innovaciones
se complementa con el Modelo de Aceptación de Tecnología (TAM) desarrollado por
Davis (1989).
Este modelo establece que la utilidad percibida y la facilidad de uso percibida
constituyen componentes centrales de la aceptación tecnológica. La primera se
refiere al grado en que una persona considera que una tecnología puede mejorar
la realización de determinadas actividades, mientras que la segunda representa
el grado en que su utilización es percibida como libre de un esfuerzo excesivo.
Estos conceptos permiten examinar no solamente si una plataforma posee
determinadas funciones, sino cómo son valoradas por quienes interactúan con
ella.
En los servicios financieros móviles,
ambas dimensiones resultan pertinentes porque diferentes usuarios pueden
percibir de manera distinta los beneficios y dificultades asociados con una
misma plataforma. Investigaciones recientes mantienen estas variables dentro
del análisis de servicios financieros móviles; por ejemplo, Abandu et al. (2025)
consideran utilidad y facilidad de uso junto con factores tecnológicos e
institucionales en el estudio de la adopción de banca móvil. Para el presente
trabajo, el TAM proporciona así categorías complementarias para comparar
descriptivamente la utilidad y facilidad percibidas entre los perfiles
considerados. El cuestionario mide estos componentes mediante afirmaciones
relacionadas con pagos y transferencias, ahorro de tiempo, aprendizaje del
servicio, claridad de las instrucciones y capacidad para efectuar operaciones
después de recibir una explicación.
No obstante, la utilidad y facilidad
de uso no representan todas las condiciones relevantes para comparar
experiencias. El instrumento también considera seguridad y confianza, accesibilidad, apoyo y
educación, dimensiones que permiten ampliar el análisis hacia
aspectos particularmente pertinentes cuando los usuarios presentan diferentes
condiciones de interacción con la tecnología. De esta forma, TAM se emplea como
un fundamento complementario y no como una explicación exhaustiva de las
diferencias observadas.
Edad, contexto rural-urbano y necesidades de apoyo
La edad constituye una característica
pertinente para explorar diferencias en las percepciones tecnológicas, aunque
no debe utilizarse como explicación determinista de las capacidades digitales.
Las experiencias previas con dispositivos, aplicaciones y servicios financieros
pueden diferir entre generaciones, al igual que las necesidades de claridad,
asistencia y aprendizaje. En este sentido, el presente estudio incorpora
dimensiones de apoyo y educación, que comprenden disponibilidad de
ayuda, distintos canales de atención, capacitación y demostraciones prácticas.
Su consideración permite analizar si estas características reciben valoraciones
diferentes entre jóvenes y personas mayores sin presuponer que la edad, por sí
misma, explique dichas diferencias.
De manera semejante, el contexto
rural o urbano puede relacionarse con distintas condiciones de infraestructura
y accesibilidad. Grzybowski et al. (2023) muestran la importancia de las
condiciones de infraestructura en la utilización del dinero móvil, mientras que
Osabutey y
Jackson (2024) identifican restricciones de recursos e
infraestructura entre los retos para ampliar sus beneficios. El contexto
territorial puede, por tanto, constituir una dimensión relevante para organizar
comparaciones descriptivas, pero no debe interpretarse automáticamente como
causa de las diferencias observadas. En este estudio, ruralidad y urbanidad
funcionan como características para conformar perfiles analíticos y explorar
patrones dentro de la muestra.
A partir de esta fundamentación, el
estudio considera cuatro perfiles: jóvenes rurales, personas mayores rurales, jóvenes
urbanos y personas mayores urbanas, con cinco participantes en
cada grupo. La comparación se concentra principalmente en utilidad, facilidad de
uso, compatibilidad, seguridad y confianza, adecuación y accesibilidad, y apoyo
y educación, debido a que estas dimensiones permiten observar
componentes tecnológicos y contextuales de la experiencia del usuario. En
consecuencia, la edad y el contexto rural-urbano se utilizan para organizar el
análisis descriptivo, mientras que la Teoría de Difusión de Innovaciones y el
TAM proporcionan las categorías conceptuales para interpretar las diferencias
observadas.
Modelo conceptual del estudio
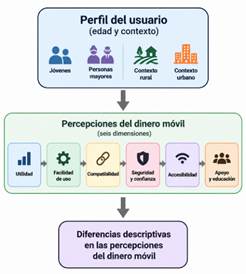
Con base en
los fundamentos teóricos expuestos, la Figura 1 presenta el esquema conceptual
que orienta el análisis del estudio. El perfil del usuario se organiza a partir
de dos características, edad y contexto territorial, cuya combinación permite
distinguir cuatro grupos: jóvenes rurales, personas mayores rurales, jóvenes
urbanos y personas mayores urbanas. Las percepciones sobre el dinero móvil se
examinan mediante seis dimensiones: utilidad, facilidad de uso, compatibilidad,
seguridad y confianza, accesibilidad, y apoyo y educación. Este esquema permite
organizar la comparación descriptiva entre los perfiles estudiados.
Como se
observa en la Figura 1, el modelo conceptual no plantea que la edad o el
contexto territorial determinen las percepciones sobre el dinero móvil. Estas
características se utilizan para conformar perfiles analíticos y comparar
descriptivamente sus valoraciones. Las seis dimensiones representan los
componentes mediante los cuales se examina la experiencia de los participantes
y permiten identificar similitudes y diferencias entre los cuatro grupos. Por
tanto, las relaciones representadas en el esquema deben entenderse como una
estructura para organizar el análisis y no como una secuencia temporal o un
modelo causal.
Figura 1.
Modelo conceptual para la
comparación de percepciones
sobre el dinero móvil
Nota. El esquema representa la organización
conceptual del análisis y no implica
relaciones
causales entre el perfil del usuario y las
percepciones
sobre el dinero móvil. Fuente: elaboración
propia.
Este esquema no representa una relación
causal ni una secuencia temporal. Su función es únicamente
organizar la comparación entre los cuatro perfiles. Esto es especialmente
importante porque el diseño original es exploratorio-descriptivo y el tamaño de
la muestra no permite efectuar inferencias estadísticas ni atribuir las diferencias
observadas a la edad o al contexto.
METODOLOGÍA
Enfoque y diseño de la investigación
La investigación se desarrolló
mediante un enfoque
cuantitativo, con alcance exploratorio y descriptivo y diseño no experimental
de corte transversal. El estudio se orientó a comparar las
percepciones sobre los servicios de dinero móvil entre perfiles definidos por
edad y contexto rural-urbano. Debido al carácter exploratorio de la
investigación y al tamaño reducido de la muestra, el análisis se limitó a
identificar diferencias descriptivas entre los grupos, sin aplicar pruebas de
inferencia estadística ni establecer relaciones causales. Este planteamiento
corresponde al diseño establecido en el estudio original.
Participantes
La muestra estuvo integrada por 20 participantes
seleccionados intencionalmente, distribuidos en cuatro grupos
de cinco personas cada uno: jóvenes de contexto rural, personas mayores de contexto rural, jóvenes de
contexto urbano y personas mayores de contexto urbano. Esta
distribución se estableció con la finalidad de disponer de perfiles
diferenciados que permitieran explorar posibles variaciones en la percepción
del dinero móvil de acuerdo con la edad y el contexto de los participantes. La
conformación de los grupos tuvo una finalidad analítica y no pretende
representar estadísticamente a las poblaciones jóvenes, mayores, rurales o
urbanas.
Para la
selección de la muestra se establecieron criterios operativos específicos. Se
definió como 'jóvenes' a las personas con edades comprendidas entre los 15 y 24 años (OMS, 2025), mientras que la
categoría de 'personas mayores' incluyó a individuos de 60 o más (OMS, .
Asimismo, la distinción territorial se basó en los criterios del INEGI (2025),
clasificando como 'contexto rural' a las localidades con menos de 2,500
habitantes y como 'contexto urbano' a los asentamientos que superan dicho
umbral poblacional.
Instrumento
La información se obtuvo mediante un cuestionario estructurado
de 30 afirmaciones, aplicado presencialmente y evaluado
mediante una escala Likert de cinco puntos, donde 1 correspondió a totalmente
en desacuerdo y 5 a
totalmente de acuerdo. El instrumento fue elaborado por
los autores a partir de una revisión de la literatura y sometido a una
validación de contenido mediante el juicio de 4 expertos en la materia. Los ítems fueron organizados en
dimensiones relacionadas con la aceptación tecnológica y las características de
adaptación de los servicios de dinero móvil.
Para este estudio comparativo se
consideraron principalmente seis dimensiones: utilidad percibida, facilidad de uso,
compatibilidad y ventaja, seguridad y confianza, adecuación y accesibilidad, y
apoyo y educación. La utilidad y facilidad de uso se vincularon
con el Modelo de Aceptación de Tecnología de Davis (1989), mientras que la
compatibilidad y ventaja se fundamentaron principalmente en la Teoría de
Difusión de Innovaciones de Rogers (2003). Las dimensiones de seguridad y confianza,
accesibilidad y apoyo permitieron complementar el análisis de las condiciones
asociadas con la experiencia de los diferentes perfiles de usuarios. Estas
variables forman parte de la operacionalización del instrumento original.
Procedimiento y análisis de datos
Después de la aplicación del
cuestionario, las respuestas fueron organizadas y codificadas para realizar el
análisis descriptivo. Los ítems correspondientes a cada dimensión se agruparon
y se obtuvieron promedios para cada uno de los cuatro perfiles de usuarios.
De esta manera, fue posible comparar las puntuaciones de jóvenes rurales,
personas mayores rurales, jóvenes urbanos y personas mayores urbanas en las
dimensiones seleccionadas. El ítem formulado en sentido de complejidad fue
invertido para mantener una dirección interpretativa consistente, de modo que
las puntuaciones más elevadas representaran una valoración más favorable. El
procedimiento analítico del estudio original se basó igualmente en medias
descriptivas y no contempló pruebas inferenciales.
La comparación se realizó
exclusivamente mediante las diferencias observadas entre los promedios de los grupos.
Por tanto, expresiones como “mayor valoración”, “menor valoración” o
“diferencia entre perfiles” se utilizan en sentido estrictamente descriptivo y
no implican que las diferencias sean estadísticamente significativas. Asimismo,
el diseño no permite atribuir las variaciones encontradas exclusivamente a la
edad o al contexto rural-urbano, debido a que otras características
individuales no controladas podrían intervenir en las respuestas.
Consideraciones éticas y limitaciones
La participación fue voluntaria y la
aplicación del cuestionario se realizó de manera presencial, explicando a los
participantes el propósito académico de la investigación. Las respuestas fueron
tratadas de forma confidencial y utilizadas únicamente de manera agregada para
el análisis.
La principal limitación corresponde
al tamaño
reducido y a la selección intencional de la muestra,
particularmente porque cada perfil estuvo constituido por cinco participantes.
En consecuencia, los resultados no deben generalizarse a la población rural o
urbana ni a los grupos de edad considerados. Tampoco permiten determinar que la
edad o el contexto sean responsables de las diferencias encontradas. Los
resultados representan patrones exploratorios observados en los cuatro grupos
estudiados y pueden servir como antecedente para investigaciones posteriores
con muestras mayores y diseños que permitan realizar contrastes inferenciales.
RESULTADOS Y
DISCUSIÓN
El análisis
descriptivo permitió comparar las percepciones sobre el dinero móvil entre los
cuatro perfiles considerados: jóvenes rurales, personas mayores rurales,
jóvenes urbanos y personas mayores urbanas. Para mantener correspondencia con
el objetivo del estudio, la comparación se concentró en seis dimensiones:
utilidad percibida, facilidad de uso, compatibilidad y ventaja, seguridad y
confianza, adecuación y accesibilidad, y apoyo y educación. Los resultados
muestran patrones diferenciados entre los grupos, aunque estas variaciones
deben interpretarse exclusivamente de manera descriptiva debido al tamaño de la
muestra.
Tabla 1.
Valoración de las
dimensiones del dinero móvil según perfil de usuario
|
Dimensión |
Jóvenes
rurales |
Mayores
rurales |
Jóvenes
urbanos |
Mayores
urbanos |
|
Utilidad percibida |
3.93 |
3.47 |
4.26 |
3.93 |
|
Facilidad de uso |
4.07 |
3.33 |
4.53 |
3.53 |
|
Compatibilidad y ventaja |
3.80 |
3.36 |
4.40 |
3.60 |
|
Seguridad y confianza |
4.33 |
4.27 |
4.33 |
4.67 |
|
Adecuación y accesibilidad |
3.53 |
3.93 |
3.67 |
4.27 |
|
Apoyo y educación |
3.85 |
4.50 |
3.25 |
4.40 |
Nota. Los valores representan
promedios descriptivos en una escala de 1 a 5. Cada perfil estuvo
integrado por cinco
participantes. Las negritas identifican únicamente el promedio más alto
observado en cada dimensión y
no representan diferencias estadísticamente significativas.
Fuente: elaboración propia a
partir de los datos del estudio.
Los
resultados de la Tabla 1 revelan contrastes descriptivos marcados entre los
perfiles evaluados. Los jóvenes urbanos se caracterizan por otorgar las
puntuaciones más altas del estudio a las dimensiones operativas de
funcionalidad, destacando especialmente en facilidad de uso y compatibilidad.
En contraparte, los jóvenes de entornos rurales muestran una postura
intermedia, priorizando los aspectos de seguridad por encima de la
accesibilidad tecnológica.Por otro lado, los dos
grupos de personas mayores (rurales y urbanas) exhiben un comportamiento
convergente al asignar las valoraciones más altas a los componentes de
seguridad y confianza, así como a la necesidad de apoyo y educación. La
divergencia más notoria entre ambos contextos radica en la dimensión de
adecuación y accesibilidad, la cual es percibida de manera significativamente
más favorable por los adultos mayores del entorno urbano en comparación con los
del ámbito rural.
Figura 2.
Amplitud descriptiva de las valoraciones entre
perfiles
Nota. La amplitud corresponde a la
diferencia entre el promedio máximo y mínimo observado entre los
cuatro perfiles para cada
dimensión. Este indicador se utiliza únicamente con fines descriptivos y no
representa significancia
estadística. Fuente: elaboración propia.
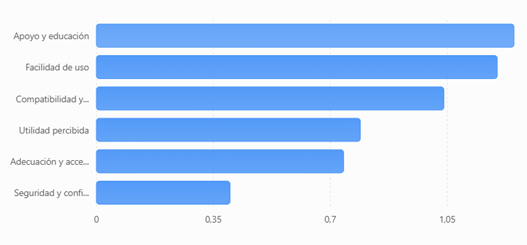
La Figura 2 complementa la comparación presentada en la Tabla
1 al identificar las dimensiones en las que se observó una mayor o menor
separación entre los cuatro perfiles. Apoyo y educación presentó la mayor amplitud
descriptiva (1.25 puntos),
debido a la diferencia entre personas mayores rurales (M = 4.50) y jóvenes
urbanos (M = 3.25). En segundo lugar se ubicó facilidad de uso (1.20), cuyo promedio más elevado
correspondió a jóvenes urbanos (M = 4.53) y el menor a personas mayores rurales
(M = 3.33). Compatibilidad
y ventaja presentó igualmente una separación relativamente
amplia (1.04), nuevamente con el promedio mayor entre jóvenes urbanos (M =
4.40) y el menor entre personas mayores rurales (M = 3.36).
En
contraste, seguridad
y confianza presentó la menor amplitud entre perfiles (0.40).
Los cuatro grupos registraron valores superiores a 4.20 en esta dimensión,
desde M = 4.27 entre personas mayores rurales hasta M = 4.67 entre personas
mayores urbanas. Por tanto, mientras apoyo, facilidad y compatibilidad muestran
una mayor heterogeneidad descriptiva entre los perfiles estudiados, la
valoración de la seguridad y confianza aparece comparativamente más homogénea.
En
conjunto, los resultados muestran dos patrones relevantes. Por una
parte, los jóvenes urbanos presentaron las mayores valoraciones en utilidad,
facilidad de uso y compatibilidad; por otra, los perfiles de personas mayores
registraron valoraciones particularmente elevadas en seguridad, accesibilidad y
apoyo. Los jóvenes rurales mostraron una configuración intermedia, con una
valoración elevada de seguridad y facilidad de uso, pero menor puntuación en
accesibilidad. Estas diferencias describen las percepciones observadas en los
participantes y no permiten atribuirlas causalmente a la edad o al contexto
rural-urbano.
Discusión
Los
resultados muestran que las percepciones sobre el dinero móvil no fueron homogéneas entre
los cuatro perfiles estudiados. Las principales diferencias descriptivas se observaron en apoyo y
educación, facilidad de uso y compatibilidad y ventaja, mientras que seguridad
y confianza presentó la menor amplitud entre grupos. Este patrón es congruente
con la Teoría
de Difusión de Innovaciones de Rogers (2003), según la cual
atributos como compatibilidad, ventaja relativa y complejidad son relevantes
para comprender la manera en que una innovación es percibida por sus usuarios.
En el presente estudio, estas diferencias deben entenderse como patrones
observados en la muestra y no como efectos atribuibles directamente a la edad o
al contexto de residencia.
Los jóvenes urbanos
registraron los promedios más elevados en utilidad percibida (M = 4.26),
facilidad de uso (M = 4.53) y compatibilidad y ventaja (M = 4.40). Desde el
Modelo de Aceptación de Tecnología, Davis (1989) plantea que la utilidad
y la facilidad de uso percibidas constituyen componentes centrales de la
aceptación tecnológica, mientras que Rogers (2003) destaca la
compatibilidad y ventaja relativa en la evaluación de una innovación. Los
resultados obtenidos permiten reconocer que estos componentes fueron valorados
favorablemente por los jóvenes urbanos participantes; sin embargo, el diseño
del estudio no permite determinar si esta configuración responde al contexto
urbano, a la edad, a una mayor experiencia tecnológica o a otras
características individuales no consideradas.
En
contraste, entre las personas mayores rurales destacó apoyo y educación (M =
4.50), mientras que facilidad de uso (M = 3.33) y compatibilidad y ventaja (M =
3.36) registraron valores comparativamente menores. Este patrón adquiere
relevancia al considerar que la utilización efectiva de servicios financieros
digitales puede depender de condiciones que trascienden la disponibilidad de la
tecnología. Hamdan
et al. (2022) distinguen entre acceso a servicios de dinero
móvil y su utilización activa, mientras que Osabutey y Jackson (2024)
identifican factores relacionados con infraestructura, recursos y
características de los usuarios entre los desafíos asociados con la inclusión
financiera mediante dinero móvil. En este sentido, la elevada valoración del
apoyo observada en este grupo sugiere la pertinencia de considerar mecanismos
de acompañamiento y educación al estudiar la experiencia de los usuarios, sin
asumir que esta necesidad sea una consecuencia de la edad o de la ruralidad.
Las personas mayores urbanas
presentaron valoraciones elevadas en seguridad y confianza (M = 4.67), apoyo y
educación (M = 4.40) y adecuación y accesibilidad (M = 4.27). La importancia
descriptiva de estas dimensiones muestra que la experiencia con servicios
financieros móviles no puede analizarse exclusivamente mediante utilidad y
facilidad de uso. Osabutey y Jackson (2024) señalan que la seguridad y la
confianza constituyen aspectos relevantes en el desarrollo de los servicios de
dinero móvil, mientras que Grzybowski et al. (2023) resaltan la importancia de las
condiciones de infraestructura para su adopción y utilización. Los resultados
del presente estudio amplían esta lectura al mostrar que, dentro de este perfil
específico, seguridad, accesibilidad y apoyo recibieron valoraciones superiores
a utilidad y facilidad.
En el caso
de los jóvenes
rurales, seguridad y confianza presentó la mayor puntuación (M
= 4.33), seguida de facilidad de uso (M = 4.07), mientras que adecuación y
accesibilidad obtuvo el promedio más bajo del perfil (M = 3.53). Este resultado
resulta pertinente frente a la evidencia que relaciona el desarrollo del dinero
móvil con las condiciones de infraestructura y acceso. Grzybowski et al. (2023)
muestran que la infraestructura financiera y de telecomunicaciones constituye
un elemento relevante para comprender la utilización de estos servicios. En un
ámbito mexicano diferente al dinero móvil, Hernández Ramírez et al. (2025) también destacan la necesidad de
considerar las particularidades de las comunidades en las estrategias de
innovación tecnológica y financiera. La menor valoración relativa de
accesibilidad observada entre los jóvenes rurales participantes puede interpretarse,
por tanto, como un aspecto que merece mayor exploración, pero no como evidencia
suficiente para afirmar la existencia de una desventaja general de los usuarios
rurales.
La
comparación de la amplitud entre perfiles aporta otro elemento relevante. Apoyo y educación mostró
la mayor separación descriptiva (1.25 puntos), seguida de facilidad de uso
(1.20) y compatibilidad y ventaja (1.04); en cambio, seguridad y confianza
presentó la menor amplitud (0.40). Estas diferencias se derivan de los promedios reportados para los
cuatro grupos. El resultado indica que algunas características del servicio
fueron valoradas de manera más heterogénea que otras. Desde la perspectiva de Rogers (2003),
esto refuerza la pertinencia de considerar que la percepción de una innovación
puede variar según las características y circunstancias de quienes interactúan
con ella, particularmente en aspectos vinculados con compatibilidad y
complejidad.
La reducida
amplitud observada en seguridad y confianza merece una consideración adicional.
A diferencia de las dimensiones anteriores, los cuatro perfiles presentaron
puntuaciones superiores a 4.20, lo que muestra una valoración elevada y
relativamente homogénea de este componente dentro de la muestra. Este resultado
coincide con la importancia que Osabutey y Jackson (2024) atribuyen
a cuestiones de seguridad, privacidad y confianza en el desarrollo del dinero
móvil. Asimismo, permite advertir que la heterogeneidad de perfiles no
necesariamente supone diferencias pronunciadas en todas las dimensiones:
algunas características pueden recibir una valoración elevada entre grupos con
condiciones distintas.
En
conjunto, los hallazgos respaldan la conveniencia de analizar los servicios
financieros digitales desde una perspectiva que reconozca la diversidad de usuarios y
contextos. Cruz Ramírez et al. (2025)
abordan la convergencia digital y sostenible desde una perspectiva que vincula
las tecnologías digitales con inclusión y nuevas formas de gestión, mientras
que Bongomin
et al. (2018) muestran que el entorno social también resulta
relevante en el estudio del dinero móvil y la inclusión financiera. En el
presente trabajo, la comparación entre perfiles sugiere que una aproximación
uniforme puede resultar insuficiente para describir las diferentes valoraciones
observadas: algunos grupos destacaron componentes funcionales, mientras otros
otorgaron mayores puntuaciones a seguridad, accesibilidad o apoyo.
Finalmente,
los hallazgos deben interpretarse atendiendo a las limitaciones del diseño.
La muestra estuvo integrada por 20 participantes seleccionados intencionalmente
y cada perfil contó únicamente con cinco personas. Por ello, las diferencias
encontradas no pueden considerarse estadísticamente significativas ni
generalizarse a las poblaciones jóvenes, mayores, rurales o urbanas. Tampoco es
posible aislar los efectos de edad y contexto o descartar la intervención de
variables como experiencia digital, nivel educativo, disponibilidad de
dispositivos o condiciones específicas de conectividad. Investigaciones
posteriores podrían ampliar el tamaño y diversidad de la muestra, evaluar las
propiedades psicométricas del instrumento e incorporar análisis inferenciales
que permitan examinar con mayor precisión las diferencias entre perfiles.
CONCLUSIONES
El objetivo del estudio fue comparar descriptivamente las
percepciones sobre el dinero móvil entre jóvenes y personas mayores de
contextos rurales y urbanos. Los resultados permitieron identificar patrones diferenciados
entre los cuatro perfiles en utilidad, facilidad de uso,
compatibilidad y ventaja, seguridad y confianza, adecuación y accesibilidad, y
apoyo y educación. Estas variaciones muestran que las características del
dinero móvil no recibieron la misma valoración en todos los grupos estudiados,
aunque las diferencias observadas son exclusivamente descriptivas y no permiten
atribuir efectos a la edad o al contexto de residencia.
Los jóvenes urbanos
presentaron las valoraciones más elevadas en utilidad percibida (M = 4.26),
facilidad de uso (M = 4.53) y compatibilidad y ventaja (M = 4.40). En
contraste, entre las personas mayores rurales destacó apoyo y educación (M =
4.50), mientras que las personas mayores urbanas registraron puntuaciones
elevadas en seguridad y confianza (M = 4.67), apoyo y educación (M = 4.40) y
adecuación y accesibilidad (M = 4.27). Por su parte, entre los jóvenes rurales
sobresalieron seguridad y confianza (M = 4.33) y facilidad de uso (M = 4.07).
Estos resultados evidencian configuraciones distintas de valoración dentro de
la muestra analizada.
La
comparación entre dimensiones permitió observar, además, que apoyo y educación,
facilidad de uso, y compatibilidad y ventaja presentaron las mayores
diferencias descriptivas entre perfiles, mientras que seguridad
y confianza mostró la menor separación. Particularmente, la valoración de
seguridad y confianza permaneció por encima de 4.20 en los cuatro grupos. Este
patrón permite reconocer que algunas características del servicio presentan mayor
heterogeneidad entre los participantes, mientras que otras, como la seguridad,
mantienen una valoración favorable relativamente compartida.
Desde una
perspectiva aplicada, los resultados sugieren la pertinencia de considerar la diversidad de necesidades
de los usuarios en el diseño y acompañamiento de los servicios
de dinero móvil. Los patrones encontrados apuntan a la conveniencia de
contemplar interfaces comprensibles, condiciones adecuadas de accesibilidad,
mecanismos claros de seguridad y confianza, así como alternativas de
capacitación y asistencia. Esto no implica diseñar servicios exclusivamente en
función de categorías de edad o residencia, sino reconocer que diferentes
usuarios pueden requerir distintas condiciones para interactuar con una misma
tecnología.
Finalmente,
los resultados deben interpretarse considerando el carácter exploratorio y descriptivo
del estudio. La muestra estuvo conformada por 20 participantes seleccionados
intencionalmente, distribuidos en cuatro grupos de cinco personas, por lo que
los hallazgos no son generalizables a las poblaciones jóvenes, mayores, rurales
o urbanas. Futuras investigaciones podrían incorporar muestras más amplias y
diversas, evaluar las propiedades psicométricas del instrumento y aplicar
métodos inferenciales que permitan examinar con mayor precisión las diferencias
entre perfiles y la posible participación de otras variables asociadas con la
experiencia de uso del dinero móvil.
REFERENCIAS
Abandu, J., Oyo, B., Malinga, G. M., & Mugonola, B. (2025). Effects of institutional and technological factors on adoption of
mobile banking by agri-entrepreneurs in Northern
Uganda. Agriculture & Food Security, 14, Article
48. https://doi.org/10.1186/s40066-025-00569-6
Aron, J. (2018). Mobile money and the economy:
A review of the evidence. The World Bank Research Observer, 33(2),
135–188. https://doi.org/10.1093/wbro/lky001
Bongomin, G. O. C., Ntayi, J. M., Munene, J. C.,
& Malinga, C. A. (2018). Mobile money and financial inclusion in Sub-Saharan Africa: The moderating role of social networks. Journal of African Business, 19(3),
361–384. https://doi.org/10.1080/15228916.2017.1416214
Cruz Ramírez, D., Sauza Avila, B.,
& Lechuga Canto, C. B. (2025). La convergencia digital y sostenible.
Inclusión para la nueva gestión. SENPAI, 2(10), 1–11.
Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information
technology. MIS Quarterly,
13(3), 319–340. https://doi.org/10.2307/249008
Grzybowski, L., Lindlacher,
V., & Mothobi, O. (2023). Mobile money and financial inclusion in Sub-Saharan Africa. Information Economics and Policy, 65, Article
101064. https://doi.org/10.1016/j.infoecopol.2023.101064
Hamdan, J. S., Lehmann-Uschner, K.,
& Menkhoff, L. (2022). Mobile money, financial inclusion, and unmet opportunities: Evidence from Uganda. The Journal of Development
Studies, 58(4), 671–691. https://doi.org/10.1080/00220388.2021.1988078
Hernández Ramírez, V., Pineda
Domínguez, D., & Chávez Hernández, N. (2025). Innovación tecnológica y
financiera en ecoturismo en pueblos originarios de Hidalgo. SENPAI, 2(10),
44–71.
Osabutey, E. L. C., & Jackson,
T. (2024). Mobile money and financial
inclusion in Africa: Emerging themes, challenges and policy implications. Technological
Forecasting and Social Change, 202, Article 123339. https://doi.org/10.1016/j.techfore.2024.123339
OMS (2025). Envejecimiento y salud.
Consulado de https://www.who.int/es/news-room/fact-sheets/detail/ageing-and-health
Rogers, E. M. (2003). Diffusion of innovations
(5th ed.). Free Press.